Assurance
Crédit auto sans apport : alléger la mensualité peut augmenter le coût total
Sans apport, la mensualité peut baisser… mais le coût total du crédit augmente souvent. TAEG, Taux, durée : tout pour choisir la bonne formule.
Obtenir un crédit auto sans apport est possible. L’absence d’épargne disponible ne bloque pas automatiquement un projet d’achat. L’organisme prêteur vérifie surtout si la mensualité reste compatible avec vos revenus, vos charges et votre reste à vivre. L’enjeu consiste donc à obtenir un financement, mais surtout à choisir une formule supportable dans la durée.
Sans apport, votre dossier doit rester cohérent
Un apport personnel réduit la somme à emprunter, mais il n’est pas systématiquement exigé pour financer une voiture neuve ou d’occasion. Avec un crédit auto sans apport, vous demandez le financement de la totalité du prix du véhicule, voire de certains frais liés à l’achat selon l’offre choisie.
Ce que l’organisme prêteur examine
La décision repose sur votre capacité de remboursement. Les revenus réguliers, les charges fixes, les crédits en cours, la situation professionnelle et le montant demandé sont étudiés ensemble. Le taux d’endettement de 33 % sert souvent de repère, mais il ne remplace pas une analyse du reste à vivre après le paiement de toutes les échéances.
Un CDI peut rassurer, sans être la seule situation recevable. Une personne en intérim, indépendante, retraitée ou percevant des revenus variables peut présenter une demande, à condition de justifier de ressources suffisamment stables et d’un budget équilibré. Le prix du véhicule doit aussi rester proportionné à la situation financière. Une voiture d’occasion moins coûteuse peut ainsi améliorer la faisabilité du projet.
Mensualité basse : le compromis à regarder avant de signer
Sans apport, le capital emprunté est plus élevé. À taux et durée identiques, la mensualité augmente donc. Pour la réduire, il peut être tentant d’allonger la durée de remboursement. Cette solution soulage le budget mensuel, mais elle augmente généralement le coût total du crédit, car les intérêts sont payés plus longtemps.
Comparer le TAEG et le montant total dû
Ne vous arrêtez pas à l’échéance mensuelle affichée. Le TAEG, ou taux annuel effectif global, permet de comparer les offres sur une base plus complète. Vérifiez aussi la durée, le montant total à rembourser, les éventuels frais et le coût de l’assurance emprunteur lorsqu’elle est proposée. Cette assurance peut protéger contre certains aléas selon ses garanties, mais elle augmente le budget global.
Une mensualité raisonnable prise isolément ne reflète pas tout le coût d’une voiture. Il faut aussi prévoir l’assurance, le carburant ou la recharge, l’entretien, le stationnement, les pneus et les réparations imprévues. Calculez votre budget automobile complet, plutôt que le seul prélèvement du crédit. Vous saurez ainsi si le financement laisse une marge suffisante chaque mois.
Crédit affecté, prêt personnel, LOA ou LLD : des logiques différentes
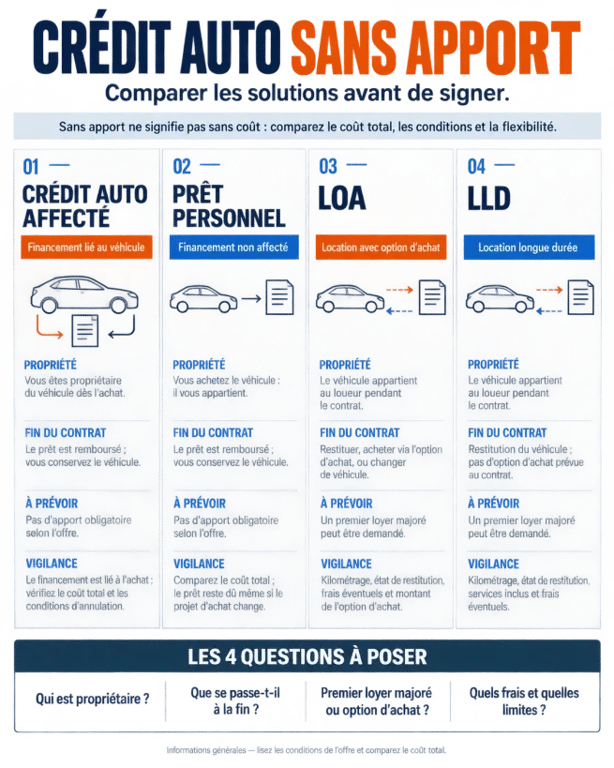
Le financement sans apport ne se limite pas au prêt auto classique. Le choix dépend de votre volonté de devenir propriétaire, de votre usage du véhicule et de votre souhait de le conserver ou de le renouveler.
| Solution | Principe | Fin de contrat | Point de vigilance |
|---|---|---|---|
| Crédit auto affecté | Financement lié à l’achat d’un véhicule précis | Vous êtes propriétaire une fois le crédit remboursé | Les fonds sont destinés au véhicule indiqué |
| Prêt personnel | Somme utilisable plus librement | Vous achetez le véhicule de votre choix | Comparer attentivement le TAEG et le coût total |
| LOA | Location avec possibilité d’achat | Restitution ou levée de l’option d’achat | Un premier loyer majoré peut être prévu, sans être systématique |
| LLD | Location pour une durée définie | Restitution du véhicule | Pas d’option d’achat prévue ; surveiller le kilométrage et l’état de restitution |
La LOA est souvent proposée sur une durée de 2 à 5 ans maximum. Elle convient si vous souhaitez décider plus tard d’acheter ou non le véhicule. Un premier loyer majoré peut être demandé, mais il n’est pas systématique. La LLD répond davantage à une logique d’usage : certaines formules peuvent inclure des services, mais le véhicule ne vous appartient pas et doit être restitué selon les conditions prévues au contrat.
Préparer une demande crédible et comparer les offres
Avant toute demande, rassemblez vos justificatifs d’identité, de domicile, de revenus et de charges. Préparez aussi les informations sur le véhicule : bon de commande ou devis pour un prêt affecté, prix, kilométrage et âge s’il s’agit d’une occasion. Des documents clairs facilitent l’étude et limitent les incohérences dans le dossier.
La simulation, un test de budget avant l’engagement
Utilisez un simulateur de crédit auto pour faire varier le prix du véhicule, la durée et, si l’outil le permet, l’assurance. Vous obtiendrez une estimation des mensualités, du TAEG et du coût total. Testez plusieurs scénarios : durée courte, durée intermédiaire et véhicule légèrement moins cher. La meilleure option n’est pas forcément celle qui affiche la mensualité la plus faible, mais celle qui préserve un reste à vivre confortable sans prolonger inutilement l’emprunt.
- Comparez des offres portant sur le même montant et la même durée.
- Évitez de compenser un budget trop serré par une durée excessive.
- Conservez, si possible, une épargne de précaution plutôt que de la mobiliser intégralement.
- Lisez les conditions de remboursement anticipé et les garanties d’assurance avant de vous engager.
Un crédit vous engage et doit être remboursé. Si les simulations dépassent votre budget réel, réduire le prix du véhicule ou différer l’achat reste souvent plus prudent qu’accepter une mensualité fragile.


Changer une carte grise après l’achat : 30 jours pour déposer la demande, jusqu’à 7 jours ouvrés pour recevoir le titre

Voiture électrique : un fossé générationnel énorme se creuse

Crédit auto sans apport : alléger la mensualité peut augmenter le coût total

Twingo E-Tech, Pixo, Dacia Spring : quelle citadine électrique choisir ?

SUV chinois : 1 600 km d’autonomie sans recharge pour seulement 32 000 €


Renault R5 thermique : retour surprise à 24 900€ en 2026 ?

Fiabilité du moteur Renault 1.2 75ch : ce qu’il faut vraiment savoir
Uber à Orly : Informations sur la prise en charge

Chauffeur VTC : Comment financer sa Tesla en 2025 ?

Fiabilité moteur 1.5 BlueHDI : tout comprendre sur le rappel massif de Stellantis

Rapport CarVertical gratuit : comment l’obtenir en 2025 ?

Fiabilité Toyota RAV4 : modèles à éviter et versions fiables

Garantie véhicule d’occasion : vos droits en 2025
