Assurance
Crédit auto : 1 point de taux en moins, 973,44 € économisés sur 30 000 €
Voir comment 1 point de taux change le coût d’un crédit auto : TAEG, mensualité, durée. Exemple 30 000 € sur 72 mois, 973,44 € économisés.
Le coût d’un crédit auto ne dépend pas uniquement du taux affiché. Pour évaluer une offre, comparez le TAEG, la mensualité, la durée et le montant total remboursé. Une simulation permet ensuite de vérifier que le financement reste compatible avec votre budget.
Le TAEG est le repère le plus fiable pour comparer un crédit auto
Le taux débiteur, aussi appelé taux nominal, sert à calculer les intérêts sur le capital emprunté. Il donne une première indication du coût du prêt, mais il ne suffit pas pour comparer deux offres. Les frais de dossier et les frais obligatoires liés au crédit peuvent augmenter la facture finale.
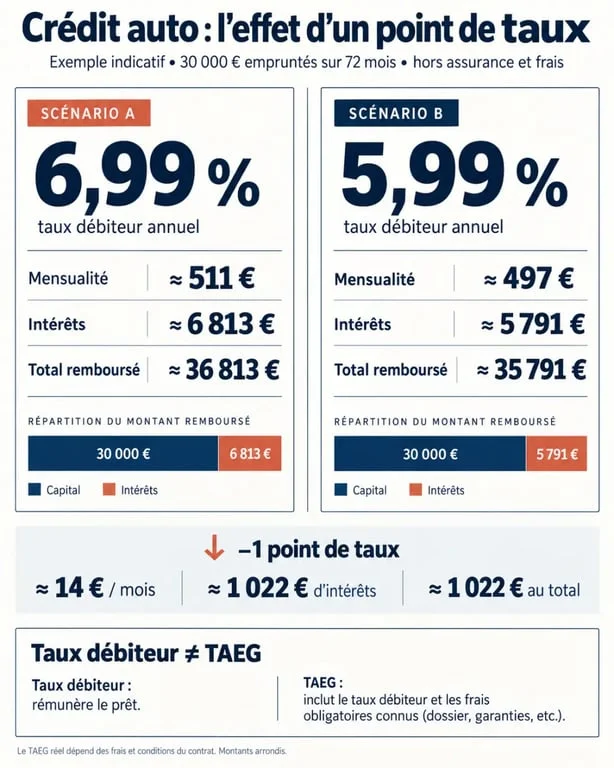
Le TAEG, ou taux annuel effectif global, inclut le taux débiteur et les frais liés au financement. C’est l’indicateur à comparer lorsque le montant emprunté et la durée sont identiques. L’assurance emprunteur, lorsqu’elle est facultative, doit être examinée séparément ou intégrée au calcul selon les conditions prévues dans l’offre.
La plupart des crédits auto proposés aux particuliers sont à taux fixe. Les mensualités restent alors constantes pendant toute la durée du prêt, hors assurance et éventuels aménagements contractuels. Le taux d’usure fixe une limite légale au-delà de laquelle un crédit ne peut pas être accordé. Il est réévalué tous les trimestres.
Ce qu’un point de taux change réellement sur votre budget
Une différence limitée entre deux taux peut représenter plusieurs centaines d’euros lorsque le montant emprunté ou la durée augmente. Pour un emprunt de 30 000 euros sur 72 mois à 6,99 %, la mensualité atteint 508,31 euros. Le coût du crédit s’élève à 6 598,32 euros, soit 36 598,32 euros remboursés au total.
Avec un taux de 5,99 % sur le même capital et la même durée, la mensualité descend à 495 euros. Le coût du crédit passe à 5 624,88 euros et le total remboursé à 35 624,88 euros. La baisse d’un point représente donc 973,44 euros d’économie.
| Montant et durée | Taux | Mensualité | Coût du crédit | Total remboursé |
|---|---|---|---|---|
| 30 000 € sur 72 mois | 6,99 % | 508,31 € | 6 598,32 € | 36 598,32 € |
| 30 000 € sur 72 mois | 5,99 % | 495 € | 5 624,88 € | 35 624,88 € |
Durée, apport et profil : les leviers qui influencent le taux
Le prêteur étudie le montant demandé, la durée de remboursement, le type de véhicule et votre situation financière. Une durée longue réduit généralement la mensualité, mais le capital reste emprunté plus longtemps et le coût total des intérêts peut augmenter. Une durée plus courte réduit souvent le coût du crédit, à condition que la mensualité reste supportable.
Le profil de l’emprunteur entre également en compte. Des revenus réguliers, une situation professionnelle stable et des comptes bien tenus peuvent faciliter l’accès à des conditions plus favorables. Le type de véhicule peut aussi modifier les propositions, notamment lorsqu’une offre spécifique concerne une motorisation électrique ou hybride.
Préserver une mensualité qui laisse de la marge
Votre budget ne doit pas reposer sur la seule mensualité du prêt. Il faut aussi prévoir l’assurance du véhicule, le carburant ou la recharge, l’entretien, le stationnement et les imprévus. Une échéance élevée peut sembler acceptable lors de la simulation, puis réduire fortement votre reste à vivre chaque mois. Le seuil d’endettement recommandé de 33 % fournit un repère, mais l’équilibre réel de votre budget reste déterminant.
Un dossier cohérent rassure le prêteur
Un apport personnel n’est pas toujours exigé. Il peut toutefois réduire le capital à financer ou permettre de choisir une durée plus courte. Préparez vos justificatifs de revenus, les relevés demandés et le document lié à l’achat du véhicule : bon de commande, facture ou certificat de cession pour une voiture d’occasion.
Choisir le financement adapté au véhicule et à votre projet
Le crédit auto affecté est directement lié à l’achat du véhicule. Un justificatif est nécessaire, mais le financement reste associé au projet d’achat : si la vente n’aboutit pas, le crédit est en principe lié à cette situation. Le prêt personnel offre davantage de liberté dans l’utilisation des fonds, mais son coût peut être différent. Le TAEG reste donc l’indicateur à comparer.
- Voiture neuve ou d’occasion : vérifiez les conditions d’éligibilité et le justificatif demandé.
- Véhicule électrique ou hybride : certaines offres sont dédiées à ces motorisations. Le Crédit Mutuel cite notamment un taux annoncé à 1 % TAEG fixe pour un véhicule électrique, sans frais de dossier, selon l’offre concernée.
- LOA et LLD : ces formules reposent sur une logique de location. Comparez le coût global, les conditions de restitution et l’éventuelle option d’achat.
- Crédit renouvelable : ne le confondez pas avec un prêt auto amortissable. Son taux peut dépasser 20 %.
La méthode pour comparer et demander un prêt auto sereinement
Commencez par simuler le même montant et la même durée auprès de plusieurs banques ou organismes spécialisés. Un écart de 2,71 points a été observé entre une offre à 6 % et une offre à 8,71 % sur 25 000 euros, avec un surcoût annoncé de 1 927 euros. Comparer quatre à cinq organismes peut générer une économie potentielle de 1 500 à 2 500 euros.
- Définissez le prix du véhicule et l’apport disponible.
- Testez plusieurs durées pour trouver une mensualité compatible avec votre reste à vivre.
- Relevez le TAEG, le montant total dû, les frais de dossier et le coût de l’assurance.
- Vérifiez les modalités de remboursement anticipé, de report ou de suspension d’échéance.
- Déposez votre demande avec un dossier complet et des informations exactes.
Avant de souscrire, assurez-vous que la mensualité affichée correspond bien à votre simulation et que les options payantes sont clairement identifiées. Le meilleur crédit auto est celui dont le taux est compétitif et dont les échéances restent supportables jusqu’à la fin du remboursement.


Audi A6 e-tron : record de 1 338 km en électrique, comment ?

Crédit auto : 1 point de taux en moins, 973,44 € économisés sur 30 000 €

Réparer sa voiture sans tout payer d’un coup : 3 fois sans frais ou crédit à 23,16 % ?

De Cannes à Monaco, vos déplacements haut de gamme réinventés

Bluebus : Bolloré arrête ses bus électriques après près de 700 exemplaires


Renault R5 thermique : retour surprise à 24 900€ en 2026 ?

Fiabilité du moteur Renault 1.2 75ch : ce qu’il faut vraiment savoir
Uber à Orly : Informations sur la prise en charge

Chauffeur VTC : Comment financer sa Tesla en 2025 ?

Fiabilité moteur 1.5 BlueHDI : tout comprendre sur le rappel massif de Stellantis

Rapport CarVertical gratuit : comment l’obtenir en 2025 ?

Fiabilité Toyota RAV4 : modèles à éviter et versions fiables

Garantie véhicule d’occasion : vos droits en 2025
