Assurance
Simulateur LOA Peugeot : 5 réglages pour maîtriser votre mensualité
LOA Peugeot : comment régler prix, apport, durée, kilométrage et valeur de rachat pour maîtriser votre mensualité. À comparer au coût total.
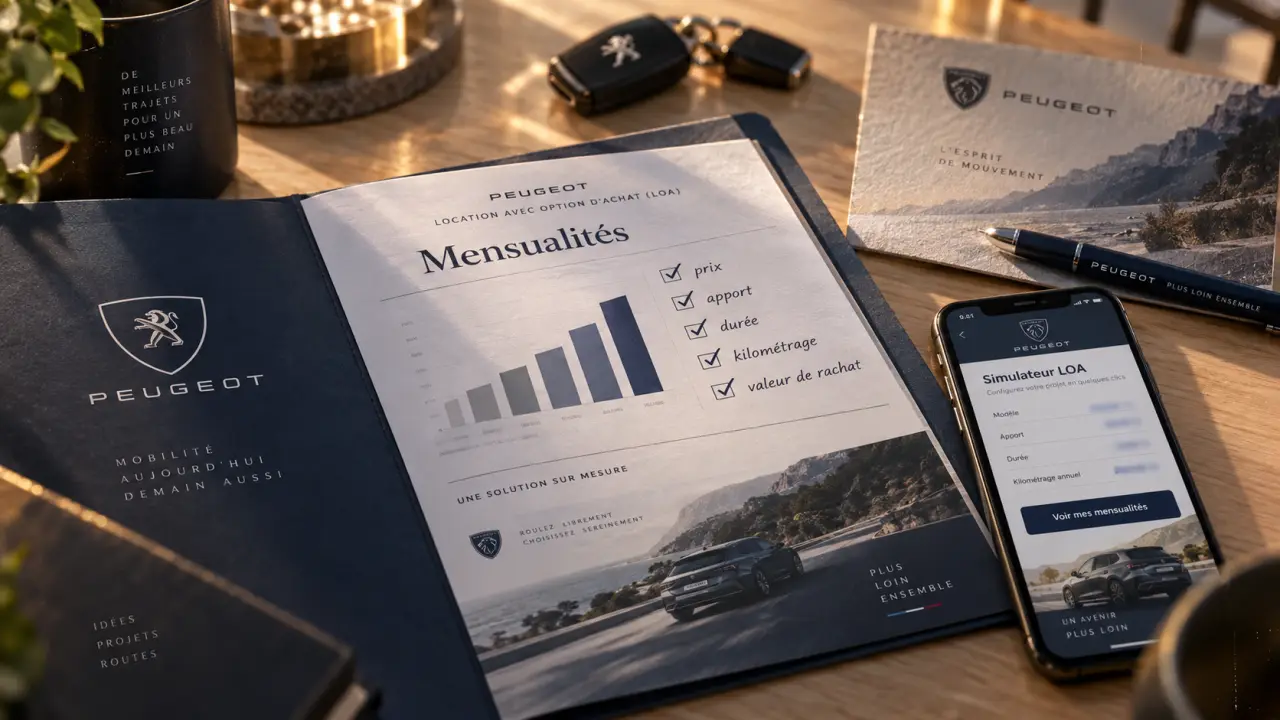
Un simulateur LOA Peugeot aide à estimer le budget nécessaire pour une citadine, un SUV, un véhicule électrique ou une Peugeot d’occasion. Pour obtenir un résultat utile, ne regardez pas uniquement le loyer affiché. Le prix du véhicule, l’apport, la durée, le kilométrage et l’option d’achat doivent être étudiés ensemble avant toute demande de financement.
Renseigner les 5 données qui donnent du sens à une simulation
Le simulateur fournit une première estimation, pas une offre définitive. Il permet de comparer plusieurs configurations et de vérifier qu’un projet reste compatible avec votre capacité de remboursement. Commencez par sélectionner le véhicule. Une Peugeot 208, e-208, 2008, e-2008, 308, 3008, 5008, 508, e-Rifter ou Partner peut répondre à des usages et à des budgets différents.
- Le prix du véhicule fixe la base du financement. Certains estimateurs permettent de simuler un prix compris entre 3 000 € et 75 000 €.
- L’apport ou premier loyer majoré réduit généralement la somme répartie sur les mensualités, sans être toujours obligatoire.
- La durée modifie le montant du loyer et la période d’engagement. Peugeot évoque des contrats de 2 à 5 ans, tandis que certains simulateurs proposent une durée de 12 à 72 mois.
- Le kilométrage contractuel doit correspondre à votre usage réel. Un dépassement peut être facturé lors de la restitution.
- La valeur de rachat indique le montant à prévoir si vous souhaitez acheter la Peugeot à la fin du contrat.
Lire le résultat au-delà du seul loyer
Une mensualité basse peut s’expliquer par une durée longue, un apport élevé, un kilométrage limité ou une valeur de rachat importante. Comparez donc le montant financé, les loyers, les éventuels frais de dossier, les services inclus et le coût du rachat final. Une simulation cohérente doit préciser ce que vous paierez chaque mois, mais aussi la somme restant à régler si vous conservez le véhicule.
Apport, durée et kilométrage : trouver le bon équilibre
Une LOA Peugeot avec apport réduit les loyers mensuels, mais mobilise une somme dès le départ. Une formule sans apport préserve votre épargne disponible, avec des mensualités souvent plus élevées. Il faut aussi distinguer l’apport personnel du premier loyer majoré. Tous deux diminuent le montant à financer, mais leurs modalités et leur restitution éventuelle dépendent du contrat.
Ne sous-estimez pas le kilométrage
Le kilométrage influence directement le calcul d’une LOA. Les trajets domicile-travail, les week-ends et les déplacements professionnels doivent entrer dans l’estimation. Un forfait trop bas peut rendre le loyer attractif, puis augmenter la facture en fin de location. Relevez votre kilométrage annuel actuel, ajoutez les changements prévisibles et gardez une marge réaliste.
La durée doit suivre votre projet. Sur une période courte, le loyer peut être plus élevé, mais le renouvellement du véhicule intervient plus rapidement. Sur une durée longue, la mensualité peut diminuer, tandis que vos besoins familiaux ou votre mobilité professionnelle peuvent évoluer. Testez au moins deux durées dans le simulateur avant de choisir une offre.
Comprendre ce qui se passe pendant et après une LOA Peugeot
La location avec option d’achat permet d’utiliser une Peugeot en échange de loyers définis par contrat. Vous n’êtes pas propriétaire au début de la location. À l’échéance, vous pouvez restituer le véhicule, l’acheter au prix fixé par l’option d’achat ou envisager un échange selon l’offre proposée. Une levée anticipée de l’option d’achat peut être envisagée après la première année lorsqu’elle est prévue dans le contrat.
Avant de signer, vérifiez les conditions de sortie : état attendu du véhicule, barème de remise en état, frais liés au dépassement kilométrique, assurance et procédure applicable en cas de vol ou de destruction totale. Un contrat de services peut inclure l’entretien et une assistance 24/7. Des garanties complémentaires, comme Sécurité Remplacement Plus, peuvent couvrir le risque de perte totale du véhicule. Ces protections rendent le budget plus prévisible, mais peuvent aussi augmenter le montant mensuel.
LOA, LLD ou crédit auto : choisir selon votre objectif
| Solution | Objectif principal | Fin de contrat | Point de vigilance |
|---|---|---|---|
| LOA | Utiliser une Peugeot avec une possibilité d’achat | Rachat, restitution ou changement de véhicule | Valeur de rachat et conditions de restitution |
| LLD | Louer pendant une durée définie sans projet d’achat prioritaire | Restitution du véhicule | Kilométrage et état du véhicule rendu |
| Crédit automobile | Devenir propriétaire immédiatement | Conservation ou revente du véhicule | Budget global, décote et revente |
La LOA convient si vous souhaitez conserver la possibilité d’acheter sans devenir immédiatement propriétaire. La LLD répond davantage à un usage axé sur le renouvellement. Le crédit auto reste adapté si vous prévoyez de conserver longtemps votre Peugeot et de gérer vous-même sa revente. Dans chaque cas, comparez le coût total, pas seulement la mensualité.
Peugeot neuve ou d’occasion : vérifier les garanties avant de simuler
Une Peugeot neuve permet de choisir plus facilement la motorisation, la finition, la couleur et les équipements, notamment pour un modèle électrique ou hybride. Une Peugeot d’occasion en LOA peut donner accès à un véhicule mieux équipé pour un budget comparable. Il faut toutefois examiner son âge, son kilométrage et sa garantie. Certaines annonces concernent des véhicules de moins de 7 ans et de moins de 90 000 km, avec une garantie contractuelle de 6 mois suivant la vente.
Une fois le budget simulé, comparez des véhicules réellement disponibles avec les mêmes critères de durée, d’apport et de kilométrage. Demandez ensuite le détail écrit des loyers, de l’option d’achat, des services et des assurances. Cette dernière vérification permet d’écarter une offre attractive en apparence, mais mal adaptée à votre usage ou à votre capacité de remboursement.


Voiture électrique : un choix qui convainc presque tous les propriétaires

Vendre une voiture : les 4 documents à préparer et le délai ANTS à respecter

Simulateur LOA Peugeot : 5 réglages pour maîtriser votre mensualité

Audi A6 e-tron : record de 1 338 km en électrique, comment ?

Crédit auto : 1 point de taux en moins, 973,44 € économisés sur 30 000 €


Renault R5 thermique : retour surprise à 24 900€ en 2026 ?

Fiabilité du moteur Renault 1.2 75ch : ce qu’il faut vraiment savoir
Uber à Orly : Informations sur la prise en charge

Chauffeur VTC : Comment financer sa Tesla en 2025 ?

Fiabilité moteur 1.5 BlueHDI : tout comprendre sur le rappel massif de Stellantis

Rapport CarVertical gratuit : comment l’obtenir en 2025 ?

Fiabilité Toyota RAV4 : modèles à éviter et versions fiables

Garantie véhicule d’occasion : vos droits en 2025
