Assurance
Aides à la conduite : quel impact sur votre assurance auto ?
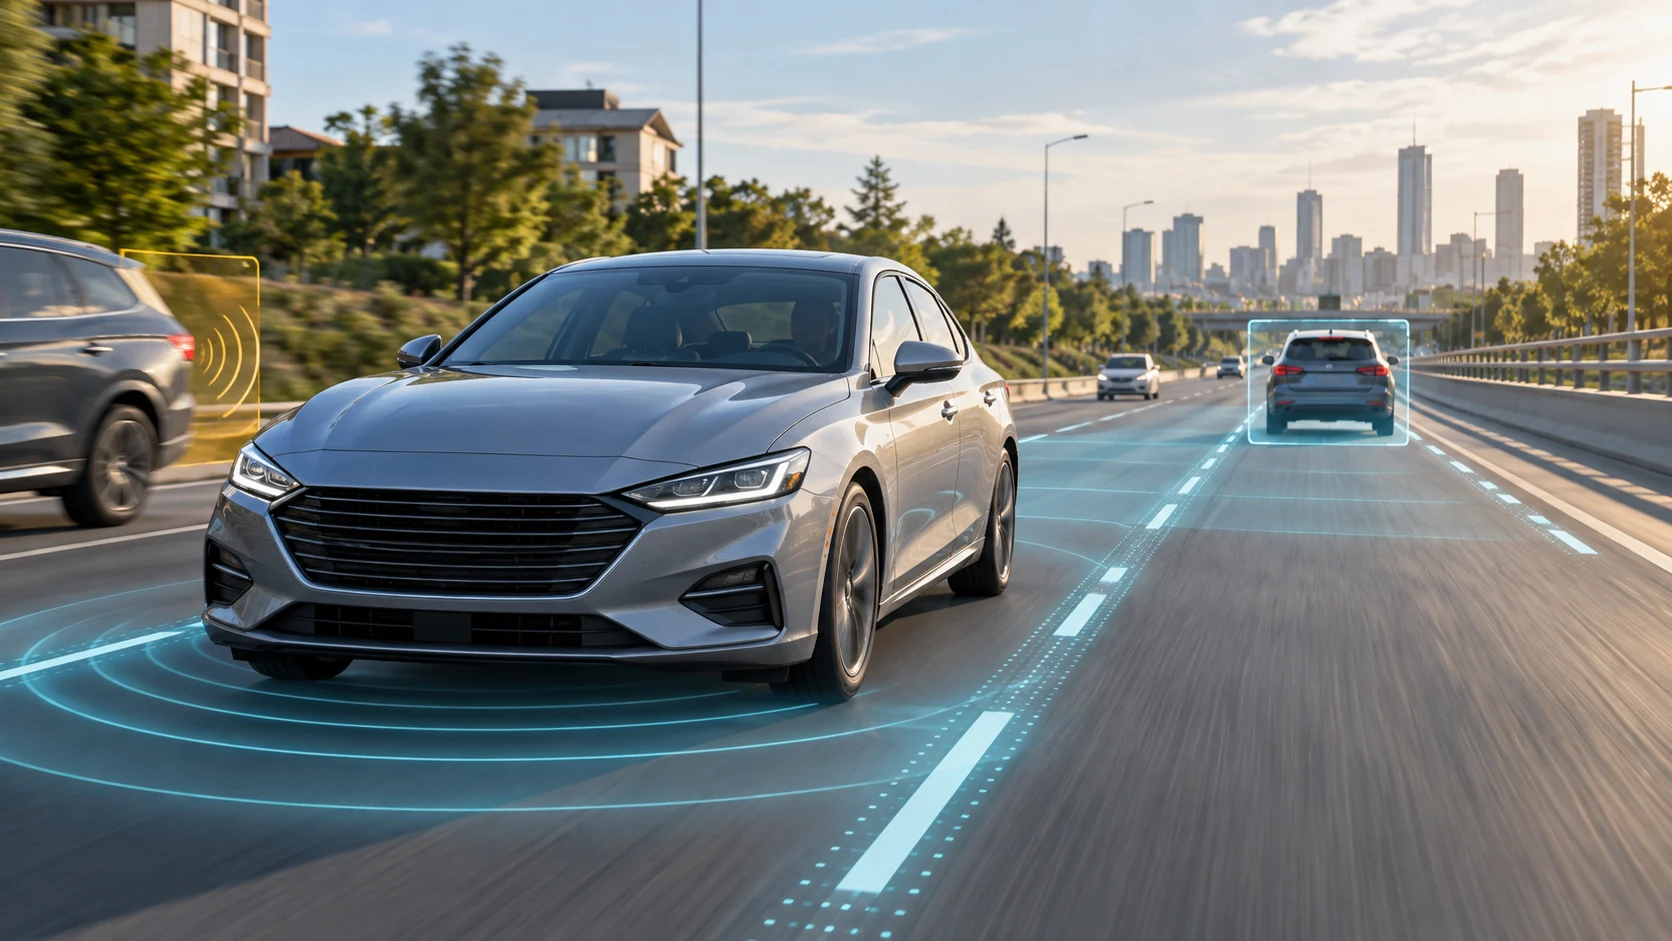
Freinage automatique d’urgence, régulateur adaptatif, maintien dans la voie, surveillance des angles morts… Les aides à la conduite sont désormais présentes sur un nombre croissant de voitures. Elles améliorent le confort et peuvent contribuer à éviter certains accidents, mais leur multiplication pose aussi une question : ont-elles un impact sur l’assurance automobile ?
Des équipements qui peuvent modifier le niveau de risque
Les systèmes d’aide à la conduite, souvent regroupés sous le terme ADAS, interviennent pour assister le conducteur dans certaines situations. Selon les équipements présents, ils peuvent avertir d’un danger ou agir directement sur le freinage et la direction.
Ces technologies ne remplacent toutefois pas la vigilance du conducteur. Leur présence ne signifie donc pas automatiquement qu’une prime d’assurance sera moins élevée. Pour bien assurer sa voiture, il reste important de comparer les garanties en fonction du véhicule, de son usage et du niveau de couverture souhaité.
Selon l’assureur et le contrat, le modèle du véhicule, sa puissance, son coût de réparation, le profil du conducteur ou encore son historique peuvent notamment entrer dans le calcul de la cotisation.
Moins d’accidents, mais des réparations parfois plus coûteuses
L’un des principaux intérêts des aides à la conduite est de réduire le risque de certaines collisions. Un système de freinage automatique peut par exemple intervenir lorsque le véhicule détecte un obstacle, tandis qu’un avertisseur d’angle mort peut aider lors d’un changement de voie.
Mais ces équipements ont aussi un coût lorsqu’ils doivent être réparés. Les caméras sont souvent installées derrière le pare-brise, tandis que les radars et capteurs peuvent se trouver dans les pare-chocs ou la calandre.
À la suite d’un choc ou du remplacement d’un pare-brise, certains systèmes peuvent nécessiter un recalibrage. Une intervention qui peut augmenter le montant de la réparation par rapport à un véhicule dépourvu de ces technologies.
Cette évolution rejoint plus largement les changements observés dans le secteur de l’assurance automobile, notamment avec les véhicules électriques et les voitures intégrant toujours davantage d’électronique.
L’assurance tient-elle compte des aides à la conduite ?
Il n’existe pas de règle unique applicable à tous les contrats. La présence d’équipements de sécurité peut être prise en compte par certains assureurs, mais elle ne suffit généralement pas à déterminer le montant de la prime.
L’assureur analyse plusieurs critères : le véhicule, sa valeur, son utilisation, le lieu de stationnement ou encore le profil du conducteur. Deux voitures équipées des mêmes technologies peuvent ainsi obtenir des tarifs différents.
Le coût potentiel des réparations constitue également un élément à prendre en considération. Une caméra, un radar ou un capteur endommagé peut rendre une intervention plus complexe.
Attention au remplacement du pare-brise
Les voitures récentes disposent fréquemment d’une caméra située au niveau du rétroviseur intérieur. Elle peut notamment servir au maintien dans la voie, à la lecture des panneaux ou au freinage automatique.
Lorsqu’un pare-brise équipé de ce type de caméra est remplacé, un recalibrage peut être nécessaire afin de garantir le bon fonctionnement du système.
Il peut donc être utile de vérifier les conditions de la garantie bris de glace de son contrat : franchise éventuelle, prise en charge du recalibrage ou conditions imposées par l’assureur peuvent varier.
Faut-il signaler ces équipements à son assureur ?
Lors d’une souscription, les caractéristiques du véhicule sont généralement identifiées à partir de son immatriculation ou de sa version. Dans certaines situations, notamment après l’ajout d’un équipement ou une modification importante du véhicule, il peut néanmoins être utile de se rapprocher de son assureur.
En cas de doute, mieux vaut demander directement quelles informations doivent être déclarées et quelles garanties couvrent les équipements électroniques embarqués.
En conclusion
Les aides à la conduite peuvent contribuer à améliorer la sécurité, mais elles rendent également les véhicules plus complexes à réparer. Leur impact sur l’assurance ne va donc pas toujours dans un seul sens. Avant de choisir une couverture, il est utile de prendre en compte à la fois la valeur du véhicule, ses équipements électroniques, le coût potentiel des réparations et les garanties proposées. Avec des voitures toujours plus technologiques, ces critères devraient prendre une place croissante dans le choix d’une assurance auto.
FAQ
Les aides à la conduite font-elles baisser le prix de l’assurance ?
Pas automatiquement. Elles peuvent contribuer à réduire certains risques, mais le tarif dépend de nombreux autres éléments, notamment du véhicule, du conducteur et des garanties choisies.
Un radar ou une caméra endommagé est-il couvert par l’assurance ?
Cela dépend du contrat et des circonstances du sinistre. La prise en charge peut varier selon les garanties souscrites et les éventuelles franchises.
Le recalibrage d’une caméra après un changement de pare-brise est-il pris en charge ?
Il peut l’être dans certains contrats comportant une garantie bris de glace adaptée. Les conditions de prise en charge doivent néanmoins être vérifiées auprès de l’assureur.


Aides à la conduite : quel impact sur votre assurance auto ?

Berline hybride BYD à moins de 14 000 € : plus de 2 000 km d’autonomie

Golf électrique : Volkswagen met en pause le projet ID. Golf

BYD défie Bentley et Rolls-Royce avec son nouveau modèle haut de gamme

Véhicules électriques : 2 millions en France, recharge simple sur trottoirs


Renault R5 thermique : retour surprise à 24 900€ en 2026 ?

Fiabilité du moteur Renault 1.2 75ch : ce qu’il faut vraiment savoir
Uber à Orly : Informations sur la prise en charge

Chauffeur VTC : Comment financer sa Tesla en 2025 ?

Fiabilité moteur 1.5 BlueHDI : tout comprendre sur le rappel massif de Stellantis

Rapport CarVertical gratuit : comment l’obtenir en 2025 ?

Fiabilité Toyota RAV4 : modèles à éviter et versions fiables

Garantie véhicule d’occasion : vos droits en 2025
