Actualités
Voitures LLD sans apport : maîtrisez votre mensualité et votre kilométrage
LLD sans apport : ce que vous payez vraiment, comment fixer votre mensualité, choisir le bon kilométrage et éviter les surcoûts à la restitution.
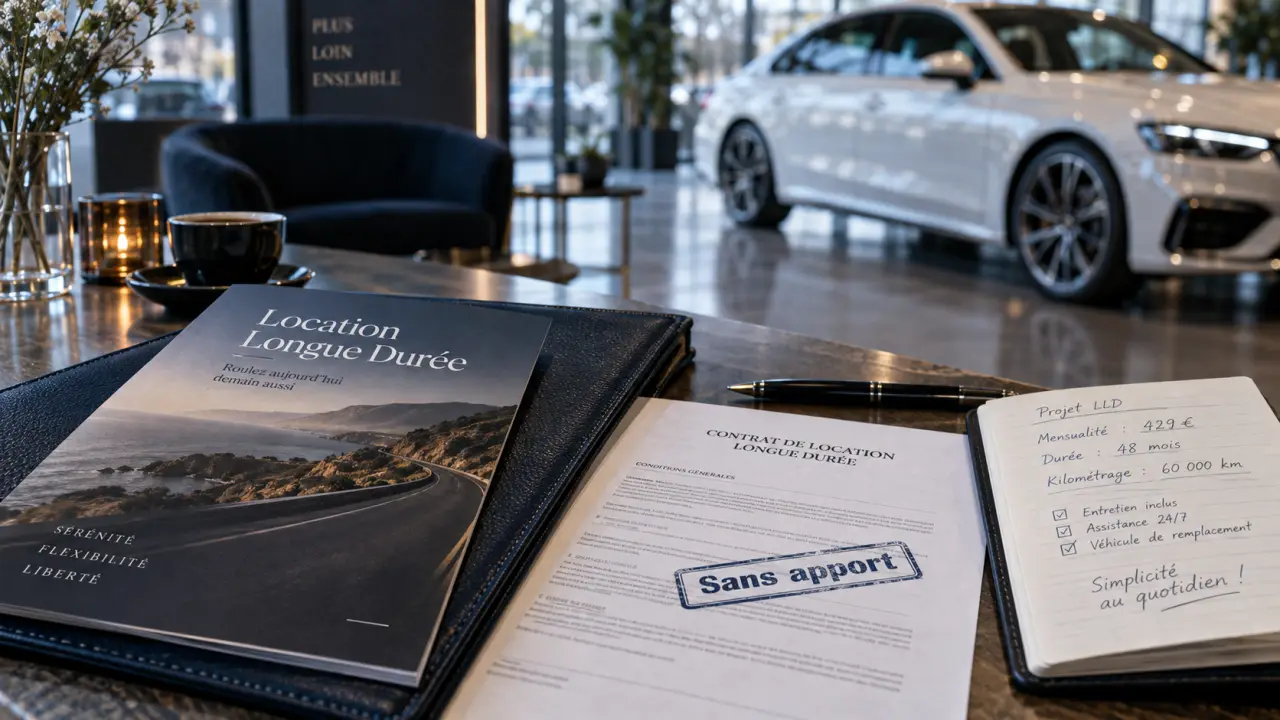
Les voitures en LLD sans apport permettent de conduire un véhicule neuf ou récent sans mobiliser d’épargne au départ. Cette formule peut convenir à un budget mensuel précis, à condition d’examiner le contrat au-delà du loyer affiché : durée, kilométrage, services inclus et règles de restitution déterminent le coût réel.
LLD sans apport : ce que vous payez réellement au départ
La location longue durée, ou LLD, consiste à louer une voiture pendant une période définie avant de la restituer au loueur. Contrairement à la LOA, elle ne prévoit pas d’option d’achat à la fin du contrat. Vous financez l’usage du véhicule, et non sa propriété.
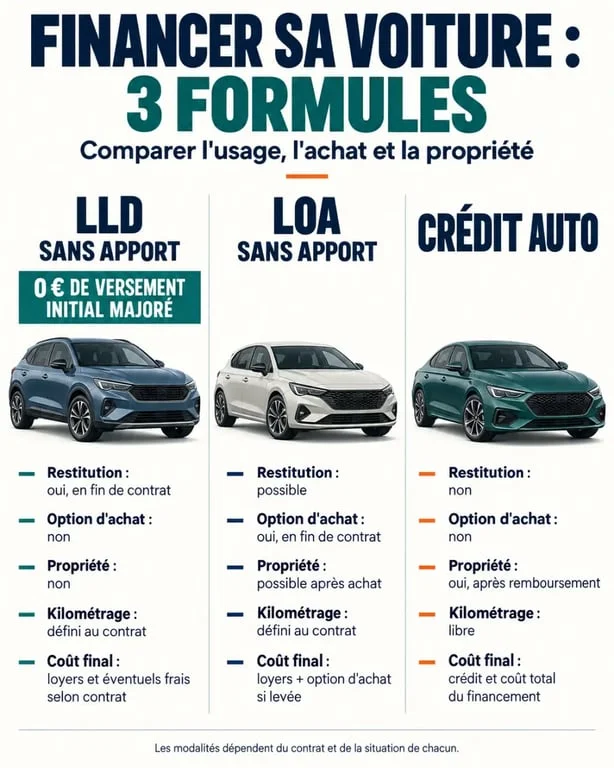
Dans une offre sans apport, aucun versement initial ne vient réduire les loyers suivants. Il faut toutefois distinguer plusieurs notions souvent confondues :
- L’apport initial est une somme versée volontairement pour diminuer les mensualités.
- Le premier loyer majoré est un premier paiement plus élevé que les suivants. Il réduit ensuite le montant mensuel, comme un apport.
- Le dépôt de garantie, lorsqu’il est demandé, sert de garantie contractuelle. Il ne finance pas directement la location.
Une LLD annoncée sans apport signifie généralement qu’aucun premier loyer majoré n’est demandé. Les mensualités restent donc plus homogènes du premier au dernier mois, mais elles peuvent être plus élevées qu’avec un versement initial.
Construire une mensualité adaptée à votre usage
Le loyer d’une voiture en LLD sans apport dépend du prix du véhicule, de sa valeur résiduelle estimée, de la durée choisie, du kilométrage prévu et des services ajoutés. Selon les offres, un véhicule d’occasion récent peut réduire le montant mensuel par rapport à un modèle neuf comparable.
Durée et kilométrage : les deux réglages à arbitrer
Allonger la durée répartit le coût sur davantage de loyers et peut rendre la mensualité plus accessible. En contrepartie, vous restez engagé plus longtemps. Le kilométrage demande la même attention : un forfait trop bas réduit parfois le loyer affiché, mais chaque kilomètre supplémentaire peut être facturé lors de la restitution.
Pour éviter cette mauvaise surprise, partez de vos relevés d’entretien ou de vos trajets des douze derniers mois. Ajoutez une marge réaliste pour les vacances, les déplacements professionnels ou un changement de domicile. Choisir le forfait minimal peut sembler économique au départ, mais un dépassement kilométrique risque d’augmenter la facture finale.
Services inclus : vérifier ligne par ligne
L’entretien, l’extension de garantie, l’assistance, les réparations, les pneus, l’assurance ou le véhicule de remplacement ne sont pas automatiquement compris. Certaines formules les intègrent, d’autres les proposent en option. Une mensualité plus basse n’est intéressante que si vous pouvez assumer les dépenses qui restent hors contrat.
LLD, LOA ou crédit auto : quelle formule correspond à votre projet ?
| Solution | Fin de contrat | Point fort | Point de vigilance |
|---|---|---|---|
| LLD sans apport | Restitution du véhicule | Budget d’usage prévisible, sans revente à gérer | Kilométrage, état du véhicule et absence d’achat |
| LOA sans apport | Restitution ou levée de l’option d’achat | Possibilité de conserver la voiture | Prix de rachat à anticiper |
| Crédit auto | Vous êtes propriétaire | Liberté de revente et de kilométrage | Décote, entretien et revente à votre charge |
La LLD convient si vous souhaitez changer régulièrement de voiture, éviter la revente et connaître le cadre d’utilisation dès la signature. La LOA est plus cohérente si vous envisagez réellement de racheter le véhicule. Le crédit auto correspond davantage à un conducteur qui veut conserver sa voiture longtemps et utiliser son véhicule sans limite de kilométrage contractuelle.
Faire accepter son dossier et éviter les mauvaises surprises
Le loueur ou l’organisme financeur étudie votre capacité de remboursement à partir de vos revenus, de vos charges récurrentes, de votre stabilité professionnelle et de votre situation bancaire. Une demande sans apport n’échappe pas à cette analyse. Préparez une pièce d’identité, un justificatif de domicile, des justificatifs de revenus et, selon votre profil, les documents professionnels ou bancaires demandés.
Avant de signer, demandez une simulation détaillée. Vérifiez le montant total des loyers, les frais de dossier, le kilométrage contractuel, les prestations incluses et les conditions de modification du contrat. En cas de changement de situation, une résiliation anticipée peut coûter cher. Consultez les conditions générales avant tout engagement.
Préparer la restitution dès la livraison de la voiture
À la fin de la LLD, le véhicule est rendu et contrôlé. L’usure normale liée à un usage conforme n’est pas traitée comme une dégradation. En revanche, les rayures importantes, les éléments cassés, les pneus non conformes, l’entretien non réalisé ou les dommages intérieurs peuvent entraîner des frais de remise en état.
Conservez les factures d’entretien, respectez les préconisations du constructeur et photographiez la voiture lors de la livraison, puis avant sa restitution. Comparez aussi le kilométrage final avec le forfait souscrit suffisamment tôt. Si votre usage évolue, contactez le loueur pour savoir si un ajustement est possible.
Pour trouver une offre adaptée, utilisez des filtres portant sur la mensualité maximale, la durée, l’énergie, l’état du véhicule, neuf ou occasion, et le kilométrage annuel. Comparez ensuite les contrats à garanties équivalentes, en tenant compte des services inclus et des frais qui restent à votre charge.


Renault : près de 5 000 ventes en septembre, futur succès égal à la R5 E-Tech

Voitures LLD sans apport : maîtrisez votre mensualité et votre kilométrage

Acheter un véhicule aux enchères : le budget se fixe avant la dernière surenchère

Range Rover Sport : après le modèle le plus huppé, place à l’électrique !

Calcul du malus écologique : pourquoi la case G compte plus que G.1


Renault R5 thermique : retour surprise à 24 900€ en 2026 ?

Fiabilité du moteur Renault 1.2 75ch : ce qu’il faut vraiment savoir
Uber à Orly : Informations sur la prise en charge

Chauffeur VTC : Comment financer sa Tesla en 2025 ?

Fiabilité moteur 1.5 BlueHDI : tout comprendre sur le rappel massif de Stellantis

Rapport CarVertical gratuit : comment l’obtenir en 2025 ?

Fiabilité Toyota RAV4 : modèles à éviter et versions fiables

Garantie véhicule d’occasion : vos droits en 2025
