Assurance
Taux pour prêt auto : mensualité légère ou coût total élevé ?
Taux prêt auto : comparez TAEG, durée et frais. Une mensualité légère peut coûter plus cher au final. Découvrez quoi vérifier avant de signer.
Taux pour prêt auto : mensualité légère ou coût total élevé ?
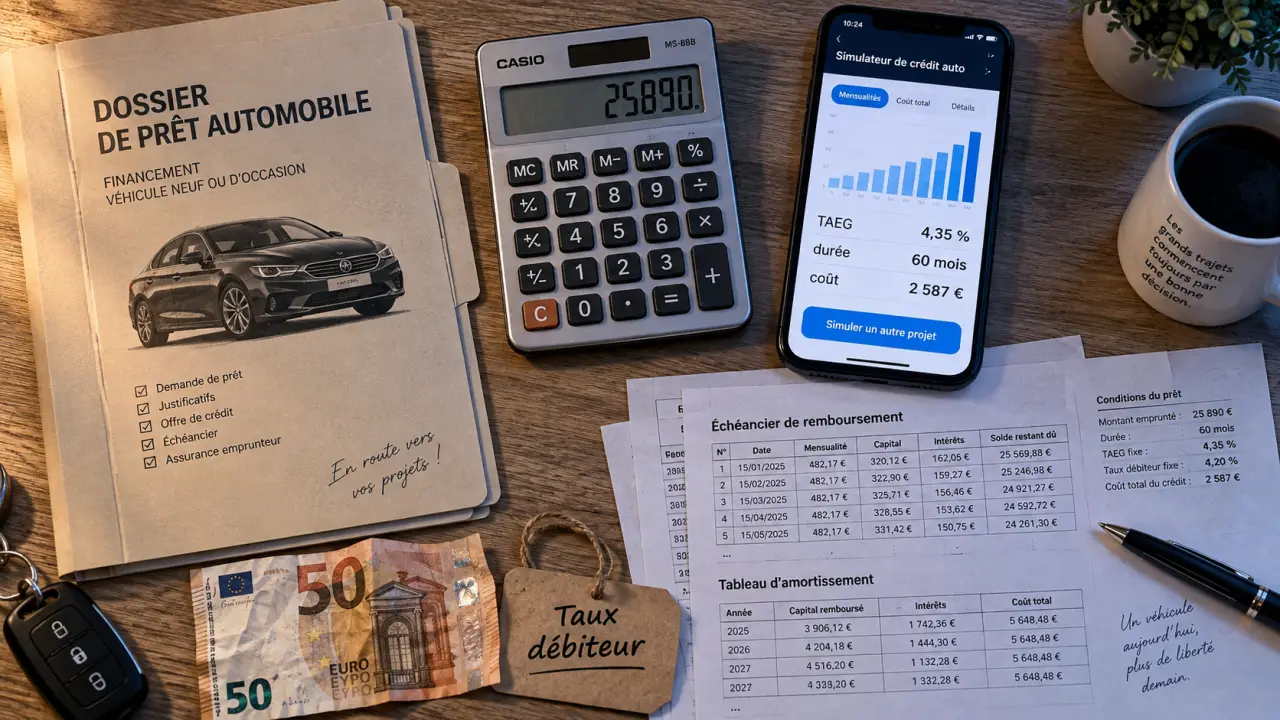
Le taux pour un prêt auto ne se résume pas au pourcentage affiché dans une publicité. Pour connaître le coût réel de votre voiture, comparez le TAEG, la durée, les frais éventuels et la mensualité supportable chaque mois. Un crédit moins cher sur le papier peut coûter davantage s’il s’étale trop longtemps ou s’il inclut des options inutiles.
Le taux pour prêt auto varie surtout avec la durée et le montant
Les barèmes de crédit auto sont généralement organisés par tranches de montant et par durée : de 3 000 à 4 999 €, de 5 000 à 9 999 €, de 10 000 à 14 999 €, puis au-delà de 15 000 €. Les durées proposées vont souvent de 12 à 72 mois, avec parfois un financement sur 84 mois.
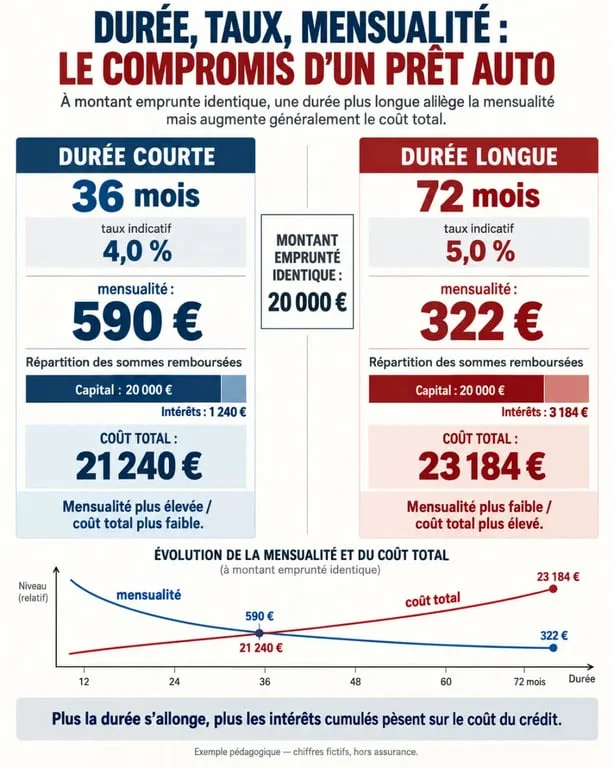
Les taux les plus bas sont habituellement associés aux durées courtes et aux dossiers les plus solides. Des barèmes observés affichent, selon les configurations, 0,90 % sur 12 mois, 1,90 % ou 2,94 %, puis 6,54 %, 7,08 % ou plus de 8 % sur des durées longues. Ces chiffres restent indicatifs : le taux contractuel dépend de votre demande, de votre profil et des conditions du prêteur.
Mensualité plus basse ne veut pas dire crédit moins cher
Allonger la durée réduit généralement la mensualité et peut préserver votre budget à court terme. En contrepartie, les intérêts courent plus longtemps et le coût total augmente. Pour 8 000 € sans apport, un exemple de barème affiche un taux moyen de 1,17 % sur 12 mois, contre 4,30 % sur 60 mois. La bonne durée est donc celle qui maintient une mensualité confortable sans transformer l’achat de la voiture en charge durable.
TAEG, taux débiteur, TAEA : le bon indicateur à comparer
Le taux débiteur, aussi appelé taux nominal, sert à calculer les intérêts du prêt. Il ne suffit pas pour comparer deux offres. Le TAEG, ou taux annuel effectif global, intègre les intérêts et les frais obligatoires liés à l’obtention du crédit, comme les frais de dossier ou certaines garanties lorsqu’elles s’appliquent.
Si l’assurance emprunteur est facultative, son coût peut être exprimé par le TAEA, le taux annuel effectif de l’assurance. Vérifiez si cette assurance est incluse dans la mensualité annoncée et dans le coût total. Le taux d’usure fixe, quant à lui, le plafond légal que le TAEG ne peut pas dépasser.
| Indicateur | Ce qu’il permet de comprendre | À vérifier |
|---|---|---|
| Taux débiteur | Le calcul des intérêts | Son niveau seul ne suffit pas |
| TAEG | Le coût global comparable du crédit | Les frais obligatoires inclus |
| TAEA | Le coût de l’assurance | Son caractère facultatif et ses garanties |
| Coût total | La somme réellement remboursée | Les intérêts, frais et l’assurance éventuelle |
Ce qui fait monter ou baisser votre offre de crédit auto
Le prêteur évalue votre capacité de remboursement avant de fixer ses conditions. Vos revenus réguliers, votre situation professionnelle, votre taux d’endettement, votre reste à vivre et la tenue de vos comptes entrent dans l’analyse. Un taux d’endettement maximal de 35 % est généralement indiqué comme repère, mais chaque dossier reste étudié individuellement.
Apport, véhicule et justificatifs : des leviers concrets
Un apport personnel réduit le capital à financer et peut améliorer l’équilibre du dossier, sans être obligatoire. La nature du véhicule peut aussi donner accès à des offres ciblées. Une offre mentionne par exemple un TAEG fixe de 1 % pour un véhicule électrique, sous conditions. Véhicule neuf ou d’occasion, prix d’achat, ancienneté et politique commerciale de l’organisme peuvent donc influencer la proposition.
Préparez une pièce d’identité, un justificatif de domicile, vos trois derniers bulletins de salaire, vos trois derniers avis d’imposition et, pour un crédit affecté, le justificatif d’achat. Sans CDI, un financement reste parfois possible si les revenus sont réguliers et le dossier cohérent, mais les conditions peuvent être différentes.
Avant de choisir une durée, projetez-vous dans votre usage automobile. Souhaitez-vous conserver cette voiture huit ans, la revendre rapidement ou changer de modèle à la fin du financement ? Une mensualité alignée sur la durée de possession prévue évite de rembourser un véhicule déjà revendu, accidenté ou devenu trop coûteux à entretenir. Cette projection peut compter davantage qu’une faible réduction de mensualité.
Crédit affecté, prêt personnel, LOA ou crédit ballon : quelle formule choisir ?
Le crédit affecté est directement lié à l’achat du véhicule. Le bon de commande sert de justificatif et, si la vente n’aboutit pas, le crédit est en principe annulé. Le prêt personnel offre davantage de liberté sur l’utilisation des fonds, notamment pour financer une voiture et des dépenses annexes, mais il n’est pas rattaché à une transaction précise.
La LOA convient à ceux qui veulent utiliser une voiture puis choisir entre restitution et achat, selon les conditions du contrat. Le crédit ballon réduit les échéances intermédiaires en reportant une part importante du prix à la dernière mensualité. Dans les deux cas, examinez la valeur résiduelle, les conditions de restitution et le montant final à payer. Comparez le coût global avec celui d’un crédit classique, pas seulement la mensualité.
Comparer et simuler avant de signer
Réalisez au moins deux simulations avec le même montant, la même durée et le même niveau d’assurance. Comparez ensuite le TAEG, la mensualité, le coût total, les frais de dossier et les conditions de remboursement anticipé. Une offre avec frais de dossier offerts à partir de 6 000 € peut être intéressante, mais seulement si son TAEG reste compétitif à paramètres identiques.
- Fixez le prix du véhicule et votre apport sans vider votre épargne de précaution.
- Testez une durée plus courte, puis vérifiez que la mensualité laisse un reste à vivre suffisant.
- Ne confondez pas un taux minimal, réservé aux meilleurs profils, avec le taux qui vous sera réellement proposé.
- Lisez l’échéancier avant la signature et contrôlez le montant total dû.
Une simulation ne vaut pas un accord définitif. Elle permet toutefois de négocier sur une base comparable et de choisir un financement adapté à votre budget, plutôt qu’une mensualité simplement séduisante.


BYD : première voiture à batterie solide, un prix qui risque de refroidir

Taux pour prêt auto : mensualité légère ou coût total élevé ?

10 voitures fiables de 9 500 € à 50 000 € : le modèle compte moins que l’entretien

XPeng : le nouveau vaisseau amiral en Europe avec +750 km d’autonomie

Volkswagen : berline pour la Chine deux fois moins chère que l’ID. Polo


Renault R5 thermique : retour surprise à 24 900€ en 2026 ?

Fiabilité du moteur Renault 1.2 75ch : ce qu’il faut vraiment savoir
Uber à Orly : Informations sur la prise en charge

Chauffeur VTC : Comment financer sa Tesla en 2025 ?

Fiabilité moteur 1.5 BlueHDI : tout comprendre sur le rappel massif de Stellantis

Rapport CarVertical gratuit : comment l’obtenir en 2025 ?

Fiabilité Toyota RAV4 : modèles à éviter et versions fiables

Garantie véhicule d’occasion : vos droits en 2025
