Code & Permis
Puissance sur la carte grise : P.2 pour le moteur, P.6 pour les chevaux fiscaux
Différence entre P.2 (puissance en kW) et P.6 (chevaux fiscaux). Convertir et comprendre le calcul pour estimer le prix de la carte grise.
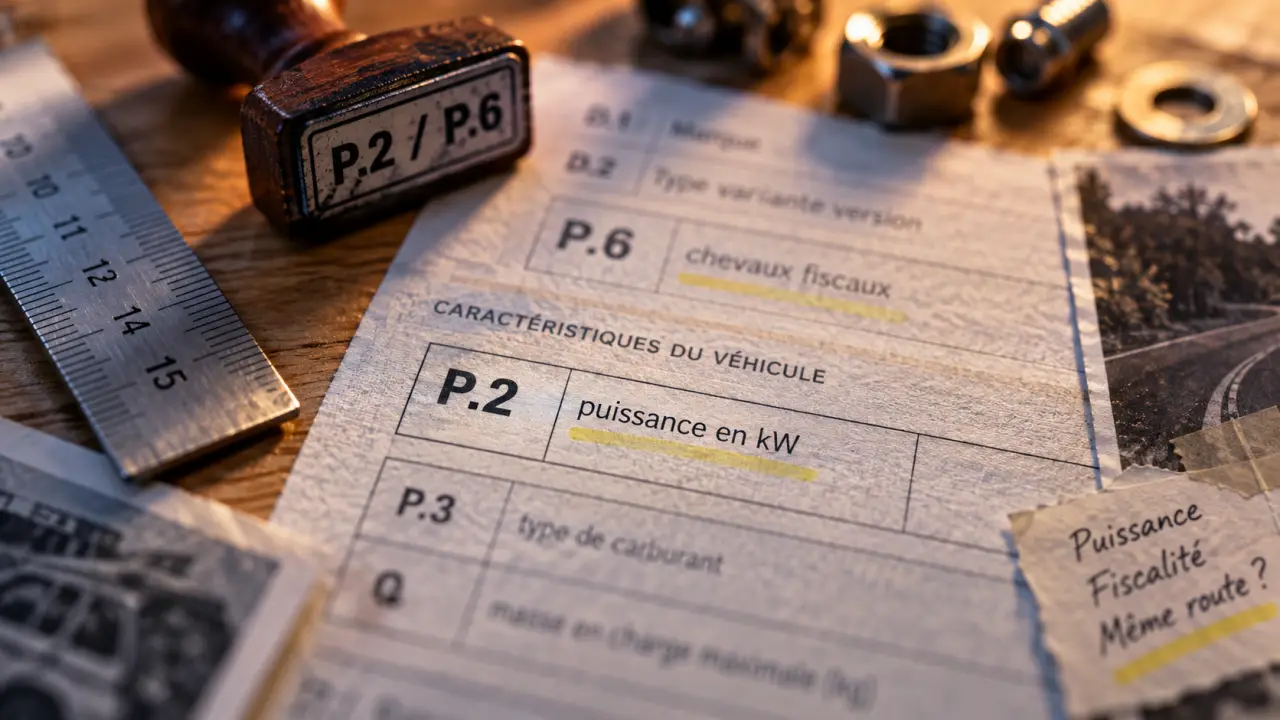
Pour trouver la puissance d’une voiture sur sa carte grise, regardez deux rubriques. P.2 indique la puissance maximale nette du moteur en kilowatts (kW). P.6 affiche la puissance fiscale en chevaux fiscaux (CV). Ces valeurs n’ont pas le même usage : la première décrit une donnée technique, la seconde sert notamment à calculer une partie du prix du certificat d’immatriculation.
Lire P.2 et P.6 sans se tromper
Sur le certificat d’immatriculation français, les informations liées à la puissance figurent dans la zone P. Elles peuvent sembler proches, mais elles répondent à des besoins différents.
| Rubrique | Information indiquée | Utilité principale |
|---|---|---|
| P.2 | Puissance maximale nette en kW | Identifier la puissance moteur homologuée |
| P.6 | Puissance administrative en CV | Calculer la taxe régionale de la carte grise |
| P.1 | Cylindrée, en cm³ | Caractériser certains moteurs thermiques |
| V.7 | Émissions de CO2 | Comparer les émissions et interpréter certaines données d’homologation |
P.2 : la puissance moteur exprimée en kilowatts
La case P.2 correspond à la puissance maximale nette du moteur, exprimée en kW. Par exemple, une valeur de 81 kW désigne la puissance mécanique homologuée du véhicule. Cette unité figure sur les documents techniques européens et facilite la comparaison entre différents modèles.
P.6 : la puissance fiscale utilisée par l’administration
La case P.6 indique le nombre de chevaux fiscaux, aussi appelés puissance administrative. Cette valeur ne reflète pas directement les performances de la voiture. Elle est calculée selon une méthode réglementaire et sert de base à la taxe régionale lors d’une immatriculation, d’un changement de titulaire ou de l’achat d’un véhicule d’occasion.
Chevaux fiscaux, chevaux DIN et kW : trois mesures distinctes
La confusion vient souvent de l’emploi courant du mot « chevaux ». Pourtant, un cheval fiscal, un cheval DIN et un kilowatt correspondent à des mesures différentes.
- Le kW mesure la puissance du moteur selon une unité internationale.
- Le cheval DIN, ou ch, désigne une expression courante de la puissance mécanique destinée au grand public.
- Le cheval fiscal, ou CV, est une valeur administrative inscrite en P.6.
Un véhicule de 100 ch DIN n’est donc pas nécessairement une voiture de 100 CV fiscaux. À titre indicatif, 100 ch correspondent approximativement à 5 CV fiscaux dans certains tableaux. Cette correspondance varie selon le modèle, la motorisation et l’homologation. Pour une démarche administrative, seule la valeur P.6 fait foi.
La puissance maximale ne décrit pas non plus à elle seule le comportement de la voiture. La fiche technique, la transmission, le couple, le poids et la programmation électronique influencent les accélérations, la capacité de traction et la consommation. Deux voitures affichant le même nombre de kW peuvent donc offrir des sensations différentes. La carte grise renseigne une donnée homologuée, pas le comportement complet du véhicule sur route.
Convertir les kW en chevaux DIN avec un calcul simple
La conversion entre kilowatts et chevaux DIN permet de rapprocher la valeur inscrite en P.2 d’une fiche commerciale. Le résultat reste approximatif, mais il suffit pour comparer des véhicules.
Chevaux DIN = kW × 1,36
Pour effectuer le calcul inverse :
kW = ch DIN × 0,736
| Puissance P.2 | Équivalence approximative |
|---|---|
| 66 kW | 90 ch DIN |
| 81 kW | 110 ch DIN |
| 103 kW | 140 ch DIN |
| 132 kW | 180 ch DIN |
Cette conversion ne permet pas de retrouver précisément la puissance fiscale. Il n’existe pas de coefficient universel entre les ch DIN et les CV, car le calcul administratif dépend des règles d’homologation et du type de motorisation.
Pourquoi P.2 ne suffit pas pour calculer les chevaux fiscaux
Depuis janvier 2020, le calcul de la puissance administrative des véhicules thermiques repose principalement sur la puissance moteur en kW. La formule communément appliquée est la suivante : PA = 1,80 × (P/100)² + 3,87 × (P/100) + 1,34. Dans cette formule, P représente la puissance maximale nette en kW. Le résultat est ensuite arrondi selon les règles administratives.
Pour les véhicules homologués entre 1998 et janvier 2020, les émissions de CO2 pouvaient aussi entrer dans le calcul. Deux voitures affichant une puissance moteur proche peuvent donc présenter un nombre de CV fiscaux différent, notamment lorsqu’elles relèvent de périodes d’homologation distinctes.
Le cas des voitures électriques et hybrides
Pour une voiture électrique, la puissance fiscale est calculée à partir de la puissance maximale nette en kW, avec une formule spécifique : PA = 0,00018 × P² + 0,0387 × P + 1,34. La puissance nominale parfois communiquée par le constructeur ne doit pas être confondue avec la valeur retenue pour l’homologation.
Pour un véhicule hybride ou hybride rechargeable, vérifiez directement la case P.6. La double motorisation et les caractéristiques d’homologation rendent les tableaux génériques moins fiables que la donnée administrative déjà inscrite sur le certificat.
Estimer le prix de la carte grise avant un achat
La puissance fiscale a un effet direct sur la taxe régionale. Pour obtenir une première estimation, multipliez le nombre de CV indiqué en P.6 par le prix du cheval fiscal fixé dans votre région de résidence. D’autres frais liés à l’immatriculation peuvent s’ajouter à cette taxe.
Avant d’acheter une voiture, relevez donc P.2 pour la puissance moteur et P.6 pour anticiper le budget administratif. Un simulateur de carte grise peut ensuite affiner l’estimation selon la région, l’âge du véhicule, l’énergie utilisée et la nature de la demande.
Pour un véhicule importé, les informations figurant sur un certificat étranger ne correspondent pas toujours exactement aux rubriques françaises. Les documents d’homologation ou une réception à titre isolé peuvent alors être nécessaires avant l’attribution définitive de la puissance fiscale.


Crit’Air 3 à Paris : qui peut circuler, quand et dans quel périmètre ?

Puissance sur la carte grise : P.2 pour le moteur, P.6 pour les chevaux fiscaux

Skoda Octavia : première motorisation full hybrid issue des Golf et T-Roc

BYD : première voiture à batterie solide, un prix qui risque de refroidir

Taux pour prêt auto : mensualité légère ou coût total élevé ?


Renault R5 thermique : retour surprise à 24 900€ en 2026 ?

Fiabilité du moteur Renault 1.2 75ch : ce qu’il faut vraiment savoir
Uber à Orly : Informations sur la prise en charge

Chauffeur VTC : Comment financer sa Tesla en 2025 ?

Fiabilité moteur 1.5 BlueHDI : tout comprendre sur le rappel massif de Stellantis

Rapport CarVertical gratuit : comment l’obtenir en 2025 ?

Fiabilité Toyota RAV4 : modèles à éviter et versions fiables

Garantie véhicule d’occasion : vos droits en 2025
