Assurance
Réparer sa voiture sans tout payer d’un coup : 3 fois sans frais ou crédit à 23,16 % ?
Paiement en 3 ou 4 fois chez Speedy, Euromaster, Norauto : frais, TAEG, mensualités. Comparez sans mauvaise surprise avant d’accepter.
Oui, un garagiste peut proposer le paiement en plusieurs fois pour une réparation, des pneus ou un entretien. Cette possibilité dépend du garage, du montant de la facture et du canal de règlement, en centre, sur le site de l’enseigne ou avec une carte de financement. Avant d’accepter, vérifiez la différence entre un paiement sans frais et un crédit qui augmente le coût réel de l’intervention.
Chez quel garagiste payer une facture en plusieurs fois ?
Les grandes enseignes proposent souvent plusieurs options. Un garage indépendant peut aussi accepter un échéancier directement ou travailler avec un partenaire financier. Posez la question dès la validation du devis, avant l’intervention : une demande préalable peut être nécessaire, tout comme une carte bancaire éligible.
- Speedy propose un paiement en 3 fois sans frais pour une facture comprise entre 100 € et 3 000 € TTC, sous conditions. L’enseigne propose également une carte de financement.
- Euromaster permet le paiement en 3 fois en centre à partir de 150 € TTC. En ligne, les options annoncées comprennent PayPal 4X, Cofidis 3X et Klarna 3X, avec des plafonds propres à chaque solution.
- Norauto annonce un paiement en 3 fois sans frais dès 60 € d’achats et une carte de financement utilisable dans plus de 40 enseignes partenaires.
Les conditions peuvent changer selon les opérations commerciales, le type d’achat et le point de vente. Vérifiez les modalités affichées au moment du règlement, surtout si la facture regroupe les pièces, la main-d’œuvre et des prestations annexes.
Comparer les solutions selon le montant de la réparation
| Solution | Durée habituelle | Coût à surveiller | Pour quelle situation ? |
|---|---|---|---|
| Paiement en 3 fois sans frais | Quelques semaines à quelques mois | Aucun intérêt si l’offre est réellement sans frais | Entretien ou réparation absorbable rapidement |
| Paiement en 4 fois | En général 3 échéances après l’achat | Frais éventuels selon le prestataire | Facture ponctuelle, réglée par carte ou en ligne |
| Carte de financement ou crédit renouvelable | Plusieurs mois | TAEG révisable et assurance facultative | Besoin de mensualités plus basses, avec vigilance |
| Prêt personnel ou crédit affecté | Plusieurs mois à plusieurs années | Intérêts et coût total du crédit | Réparation importante dépassant les plafonds courts |
À titre d’exemple, PayPal 4X est proposé chez Euromaster pour des achats de 20 € à 3 000 €, Cofidis 3X pour des montants de 100 € à 2 500 €, et Klarna 3X pour des achats de 35 € à 1 000 €. Avec Klarna, le premier tiers est débité au moment de l’achat, puis les deux échéances suivantes sont prélevées tous les 30 jours.
Le vrai coût : frais, TAEG et mensualité
Sans frais ne veut pas dire sans condition
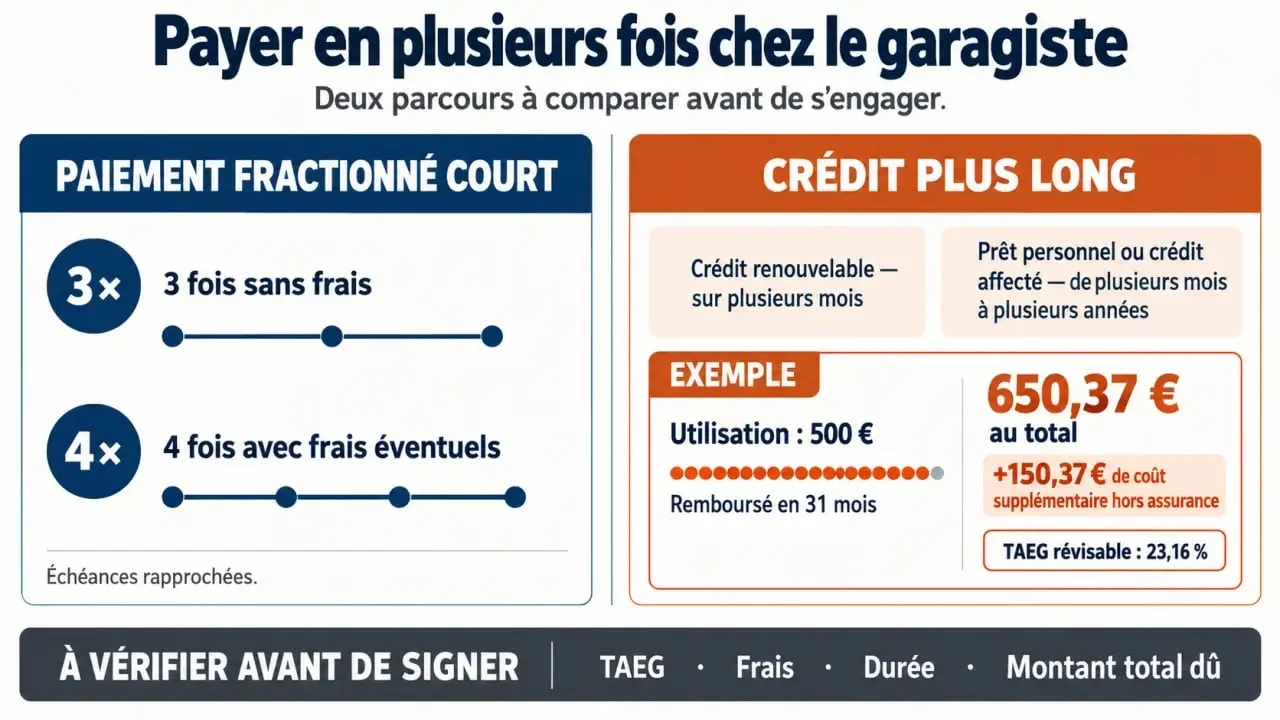
Le paiement en plusieurs fois sans frais est généralement la solution la plus lisible : la facture est divisée sans surcoût, à condition de respecter chaque échéance. Certaines offres appliquent toutefois des frais fixes. Chez Euromaster, le paiement en 3 fois en centre prévoit 1 € jusqu’à 199,99 €, puis 1 € par tranche de 100 €, avec un plafond de 9 €.
Un crédit peut renchérir fortement une réparation
Un crédit renouvelable offre davantage de souplesse, mais son coût doit être examiné avec attention. Dans l’exemple Speedy d’une utilisation de 500 €, le TAEG révisable atteint 23,16 % et le taux débiteur révisable 20,81 %. Le remboursement comprend 30 mensualités de 21,25 €, puis une dernière de 12,87 €, soit 650,37 € au total sur 31 mois.
La facture de 500 € coûte donc 150,37 € de plus, hors assurance. L’assurance facultative, indiquée à 9,96 %, ajoute également un coût. Une mensualité réduite obtenue grâce à une durée plus longue peut ainsi augmenter sensiblement le montant total dû.
Une réparation urgente peut déséquilibrer le budget pendant plusieurs mois. Comparez la mensualité avec votre reste à vivre, et pas seulement avec le solde disponible le jour du paiement. Le retour de la voiture sur la route ne met pas fin aux échéances : elles continuent jusqu’au terme prévu au contrat.
Comment demander un paiement fractionné au garage ?
- Demandez un devis détaillé et distinguez les réparations indispensables à la sécurité ou à l’usage immédiat du véhicule des interventions qui peuvent attendre.
- Interrogez le garage avant de donner votre accord : nombre d’échéances, montants minimal et maximal, frais, organisme partenaire et date du premier débit.
- Préparez les justificatifs si une demande de crédit est nécessaire, notamment une pièce d’identité, des coordonnées bancaires et les documents demandés par le prêteur.
- Lisez l’offre contractuelle : TAEG, durée, montant total dû, assurance facultative et conditions d’un remboursement anticipé.
L’acceptation n’est pas automatique. Elle dépend de la décision de l’organisme financier. En cas de refus, demandez si le garage accepte un règlement en deux versements. Vous pouvez aussi solliciter un prêt personnel ou faire établir un second devis pour comparer la prestation et le montant à financer.
Quand choisir un prêt plutôt qu’un paiement en 3 ou 4 fois ?
Le paiement fractionné sur une courte durée convient si vous pouvez couvrir les échéances prochainement. Pour une facture qui dépasse les plafonds ou pour plusieurs réparations réalisées en même temps, un prêt personnel peut proposer une durée plus adaptée. Un crédit auto affecté ou un prêt réparation peut aussi convenir lorsque le financement est lié exclusivement à l’intervention. La MAIF propose, par exemple, un prêt réparation de 750 € à 4 500 €, sur une durée de 13 à 36 mois.
Ne financez pas systématiquement chaque entretien si votre budget permet un paiement comptant. En revanche, pour un freinage, des pneus très usés ou une panne qui immobilise le véhicule, répartir la dépense peut éviter de reporter une réparation nécessaire. Si le crédit souscrit ouvre droit à la rétractation, le délai légal est de 14 jours. Conservez enfin le calendrier des échéances : un impayé peut entraîner des frais et compliquer de futurs financements.


Réparer sa voiture sans tout payer d’un coup : 3 fois sans frais ou crédit à 23,16 % ?

De Cannes à Monaco, vos déplacements haut de gamme réinventés

Bluebus : Bolloré arrête ses bus électriques après près de 700 exemplaires

Jaguar F-Type Fiabilité : 3 Modèles à Éviter Absolument avant l’Achat

Hyundai Kona : 7 modèles à éviter absolument avant d’acheter


Renault R5 thermique : retour surprise à 24 900€ en 2026 ?

Fiabilité du moteur Renault 1.2 75ch : ce qu’il faut vraiment savoir
Uber à Orly : Informations sur la prise en charge

Chauffeur VTC : Comment financer sa Tesla en 2025 ?

Fiabilité moteur 1.5 BlueHDI : tout comprendre sur le rappel massif de Stellantis

Rapport CarVertical gratuit : comment l’obtenir en 2025 ?

Fiabilité Toyota RAV4 : modèles à éviter et versions fiables

Garantie véhicule d’occasion : vos droits en 2025
